Domain fondsgebundene-riesterrente.de kaufen?
Wir ziehen mit dem Projekt
fondsgebundene-riesterrente.de um.
Sind Sie am Kauf der Domain
fondsgebundene-riesterrente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fondsgebundene-riesterrente.de kaufen?
Was wird von der Rentenversicherung bezahlt?
Was wird von der Rentenversicherung bezahlt? Die Rentenversicherung zahlt Renten an Versicherte, die in den Ruhestand treten. Sie übernimmt auch Leistungen zur Rehabilitation und zur Teilhabe am Arbeitsleben, um die Erwerbsfähigkeit von Versicherten zu erhalten oder wiederherzustellen. Zudem werden Beiträge zur Kranken- und Pflegeversicherung für Rentner übernommen. Die Rentenversicherung bietet auch Unterstützung bei der Altersvorsorge und informiert über verschiedene Vorsorgemöglichkeiten. **
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **

Ähnliche Suchbegriffe für Bezahlt
Top-Angebote
Produkte zum Begriff Bezahlt:
-
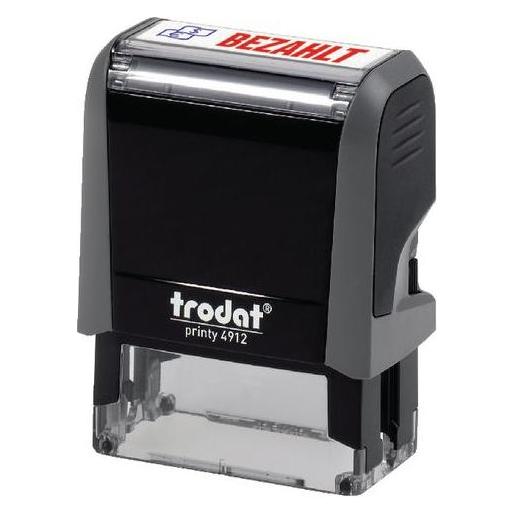
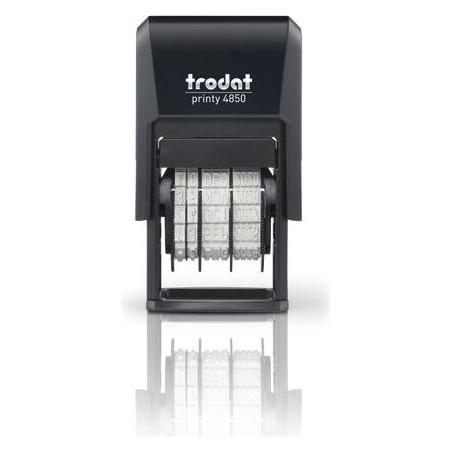
trodat Printy 4850L, BEZAHLT* Selbstfärbend mit eingebautem Stempelkissen * Hergestellt aus mind. 70% Recycling-Kunststoff * Mit Standardtext in deutscher Sprache * 3 Texte zur Auswahl * "EINGEGANGEN" * "GEBUCHT" * "BEZAHLT" * Abdruck zweifarbig (Datum rot, Text blau) * Schrifthöhe: 4 mm * Datum 12 Jahre gültig22,00 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Colop Textstempel »Bezahlt« braun, 3.5x6.5x1.5 cmTextstempel »Bezahlt«, selbstfärbend: Nein, Stempel-Gestaltung: ein Text, Text des Stempels: Bezahlt, Höhe: 65 mm, Farbe: holzfarben, Tiefe: 15 mm, Material: Holz, max. Anzahl der Druckzeilen: 1 Zeile(n), Breite: 35 mm, Schreibfarbe des Stempels: abhängig von Stempelfarbe des Kissens, Abmessung der Stempelfläche: 35 / 10 mm, Stempeltext austauschbar: Nein, Stempelkissen austauschbar: Ja, Versenden/Stempel/Textstempel3,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
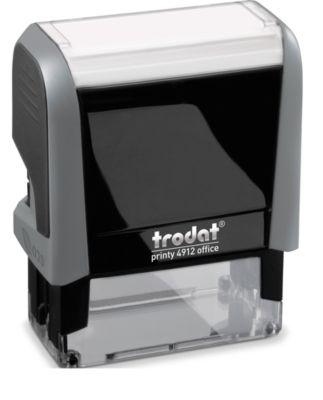
Stempel trodat® Office mit Text BEZAHLTKlein, handlich und im exklusiven DesignAls Office Printy organisiert er Ihre Papiere im Handumdrehen mit wichtigen VermerkenWählen Sie aus gängigen Standardtexten; diese nur in deutscher SpracheAbdruckgröße: 47 x 18 mmDer trodat® Office ist aus 75% Recycling-Material gefertigt (ausgenommen sind transparente Teile, Kissen und die Textplatte.23,19 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wer bezahlt die Beiträge zur gesetzlichen Rentenversicherung?
Die Beiträge zur gesetzlichen Rentenversicherung werden von Arbeitnehmern, Arbeitgebern und Selbstständigen gemeinsam getragen. Arbeitnehmer zahlen die Beiträge direkt von ihrem Bruttogehalt ab, während Arbeitgeber die Beiträge zur Hälfte übernehmen. Selbstständige müssen ihre Beiträge selbstständig entrichten. Die Höhe der Beiträge richtet sich nach dem Einkommen und wird prozentual berechnet. Die gesetzliche Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
-
Wann wird das Übergangsgeld der Rentenversicherung bezahlt?
Das Übergangsgeld der Rentenversicherung wird in der Regel gezahlt, wenn jemand aus gesundheitlichen Gründen seinen bisherigen Beruf nicht mehr ausüben kann und eine Umschulung oder Rehabilitation durchführt. Die Zahlung des Übergangsgeldes beginnt in der Regel nach Ablauf des Krankengeldes und wird für die Dauer der Maßnahme gezahlt. Die Höhe des Übergangsgeldes orientiert sich an dem bisherigen Einkommen und beträgt in der Regel etwa 68 Prozent des letzten Nettoeinkommens. Es wird monatlich im Voraus ausgezahlt und dient dazu, den Lebensunterhalt während der Umschulung oder Rehabilitation zu sichern. **
-
Wie viel bezahlt arbeitslos für die Rentenversicherung?
Wie viel arbeitslose Personen für die Rentenversicherung bezahlen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des letzten Einkommens vor der Arbeitslosigkeit und der Dauer der Arbeitslosigkeit. In der Regel werden die Beiträge zur Rentenversicherung während der Arbeitslosigkeit vom Arbeitsamt übernommen. Allerdings können arbeitslose Personen auch freiwillige Beiträge zur Rentenversicherung leisten, um ihre Rentenansprüche aufrechtzuerhalten oder zu erhöhen. Die genaue Höhe der Beiträge richtet sich nach individuellen Umständen und sollte mit der zuständigen Rentenversicherung abgeklärt werden. **
-
Wie sinnvoll ist eine fondsgebundene Rentenversicherung?
Eine fondsgebundene Rentenversicherung kann sinnvoll sein, da sie die Möglichkeit bietet, von den Renditechancen an den Kapitalmärkten zu profitieren. Allerdings birgt sie auch ein gewisses Risiko, da die Rendite stark von der Entwicklung der Fonds abhängt. Es ist wichtig, die Anlagestrategie sorgfältig zu wählen und regelmäßig zu überprüfen, um das Risiko zu minimieren. Zudem sollte man bedenken, dass eine fondsgebundene Rentenversicherung nicht garantiert, dass am Ende der Laufzeit ausreichend Kapital für die Rente zur Verfügung steht. Es ist daher ratsam, sich vor Abschluss einer solchen Versicherung ausführlich beraten zu lassen und verschiedene Optionen zu vergleichen. **
Wie wird eine fondsgebundene Rentenversicherung versteuert?
Eine fondsgebundene Rentenversicherung wird steuerlich ähnlich wie andere Formen der Altersvorsorge behandelt. Die Beiträge zur Rentenversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der fondsgebundenen Rentenversicherung sind im Rentenalter steuerpflichtig, unterliegen jedoch dem sogenannten Halbeinkünfteverfahren. Das bedeutet, dass nur die Hälfte der Erträge aus der Rentenversicherung versteuert werden muss. Es gibt außerdem Freibeträge und Regelungen zur Besteuerung von Kapitalauszahlungen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuelle steuerliche Situation zu klären. **
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
Top-Angebote
Produkte zum Begriff Bezahlt:
-
trodat Printy 4850L, BEZAHLT* Selbstfärbend mit eingebautem Stempelkissen * Hergestellt aus mind. 70% Recycling-Kunststoff * Mit Standardtext in deutscher Sprache * 3 Texte zur Auswahl * "EINGEGANGEN" * "GEBUCHT" * "BEZAHLT" * Abdruck zweifarbig (Datum rot, Text blau) * Schrifthöhe: 4 mm * Datum 12 Jahre gültig22,00 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Colop Textstempel »Bezahlt« braun, 3.5x6.5x1.5 cmTextstempel »Bezahlt«, selbstfärbend: Nein, Stempel-Gestaltung: ein Text, Text des Stempels: Bezahlt, Höhe: 65 mm, Farbe: holzfarben, Tiefe: 15 mm, Material: Holz, max. Anzahl der Druckzeilen: 1 Zeile(n), Breite: 35 mm, Schreibfarbe des Stempels: abhängig von Stempelfarbe des Kissens, Abmessung der Stempelfläche: 35 / 10 mm, Stempeltext austauschbar: Nein, Stempelkissen austauschbar: Ja, Versenden/Stempel/Textstempel3,15 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was wird von der Rentenversicherung bezahlt?
Was wird von der Rentenversicherung bezahlt? Die Rentenversicherung zahlt Renten an Versicherte, die in den Ruhestand treten. Sie übernimmt auch Leistungen zur Rehabilitation und zur Teilhabe am Arbeitsleben, um die Erwerbsfähigkeit von Versicherten zu erhalten oder wiederherzustellen. Zudem werden Beiträge zur Kranken- und Pflegeversicherung für Rentner übernommen. Die Rentenversicherung bietet auch Unterstützung bei der Altersvorsorge und informiert über verschiedene Vorsorgemöglichkeiten. **
-
Was ist eine fondsgebundene Rentenversicherung?
Was ist eine fondsgebundene Rentenversicherung? **
-
Wer bezahlt die Beiträge zur gesetzlichen Rentenversicherung?
Die Beiträge zur gesetzlichen Rentenversicherung werden von Arbeitnehmern, Arbeitgebern und Selbstständigen gemeinsam getragen. Arbeitnehmer zahlen die Beiträge direkt von ihrem Bruttogehalt ab, während Arbeitgeber die Beiträge zur Hälfte übernehmen. Selbstständige müssen ihre Beiträge selbstständig entrichten. Die Höhe der Beiträge richtet sich nach dem Einkommen und wird prozentual berechnet. Die gesetzliche Rentenversicherung dient dazu, im Alter eine finanzielle Absicherung zu gewährleisten. **
-
Wann wird das Übergangsgeld der Rentenversicherung bezahlt?
Das Übergangsgeld der Rentenversicherung wird in der Regel gezahlt, wenn jemand aus gesundheitlichen Gründen seinen bisherigen Beruf nicht mehr ausüben kann und eine Umschulung oder Rehabilitation durchführt. Die Zahlung des Übergangsgeldes beginnt in der Regel nach Ablauf des Krankengeldes und wird für die Dauer der Maßnahme gezahlt. Die Höhe des Übergangsgeldes orientiert sich an dem bisherigen Einkommen und beträgt in der Regel etwa 68 Prozent des letzten Nettoeinkommens. Es wird monatlich im Voraus ausgezahlt und dient dazu, den Lebensunterhalt während der Umschulung oder Rehabilitation zu sichern. **
Ähnliche Suchbegriffe für Bezahlt
-
Stempel trodat® Office mit Text BEZAHLTKlein, handlich und im exklusiven DesignAls Office Printy organisiert er Ihre Papiere im Handumdrehen mit wichtigen VermerkenWählen Sie aus gängigen Standardtexten; diese nur in deutscher SpracheAbdruckgröße: 47 x 18 mmDer trodat® Office ist aus 75% Recycling-Material gefertigt (ausgenommen sind transparente Teile, Kissen und die Textplatte.23,19 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie viel bezahlt arbeitslos für die Rentenversicherung?
Wie viel arbeitslose Personen für die Rentenversicherung bezahlen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des letzten Einkommens vor der Arbeitslosigkeit und der Dauer der Arbeitslosigkeit. In der Regel werden die Beiträge zur Rentenversicherung während der Arbeitslosigkeit vom Arbeitsamt übernommen. Allerdings können arbeitslose Personen auch freiwillige Beiträge zur Rentenversicherung leisten, um ihre Rentenansprüche aufrechtzuerhalten oder zu erhöhen. Die genaue Höhe der Beiträge richtet sich nach individuellen Umständen und sollte mit der zuständigen Rentenversicherung abgeklärt werden. **
-
Wie sinnvoll ist eine fondsgebundene Rentenversicherung?
Eine fondsgebundene Rentenversicherung kann sinnvoll sein, da sie die Möglichkeit bietet, von den Renditechancen an den Kapitalmärkten zu profitieren. Allerdings birgt sie auch ein gewisses Risiko, da die Rendite stark von der Entwicklung der Fonds abhängt. Es ist wichtig, die Anlagestrategie sorgfältig zu wählen und regelmäßig zu überprüfen, um das Risiko zu minimieren. Zudem sollte man bedenken, dass eine fondsgebundene Rentenversicherung nicht garantiert, dass am Ende der Laufzeit ausreichend Kapital für die Rente zur Verfügung steht. Es ist daher ratsam, sich vor Abschluss einer solchen Versicherung ausführlich beraten zu lassen und verschiedene Optionen zu vergleichen. **
-
Wie wird eine fondsgebundene Rentenversicherung versteuert?
Eine fondsgebundene Rentenversicherung wird steuerlich ähnlich wie andere Formen der Altersvorsorge behandelt. Die Beiträge zur Rentenversicherung können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Die Auszahlungen aus der fondsgebundenen Rentenversicherung sind im Rentenalter steuerpflichtig, unterliegen jedoch dem sogenannten Halbeinkünfteverfahren. Das bedeutet, dass nur die Hälfte der Erträge aus der Rentenversicherung versteuert werden muss. Es gibt außerdem Freibeträge und Regelungen zur Besteuerung von Kapitalauszahlungen. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die individuelle steuerliche Situation zu klären. **
-
Kann man eine fondsgebundene Rentenversicherung kündigen?
Kann man eine fondsgebundene Rentenversicherung kündigen? Ja, grundsätzlich ist es möglich, eine fondsgebundene Rentenversicherung zu kündigen. Allerdings ist dies in der Regel mit hohen Kosten verbunden, da bei vorzeitiger Kündigung oft Abschluss- und Vertriebskosten sowie Kursverluste der Fondsanteile anfallen. Es ist daher ratsam, vor einer Kündigung die genauen Vertragsbedingungen zu prüfen und gegebenenfalls alternative Optionen wie eine Beitragsfreistellung oder einen Verkauf der Police in Betracht zu ziehen. Es empfiehlt sich auch, vor einer Kündigung mit einem unabhängigen Versicherungsberater oder Finanzexperten zu sprechen, um die individuellen Auswirkungen und Alternativen zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.